一线药物去年销售额不足亿元 药品零售市场的隐忧与转机
一、现象:一线药物在零售端“叫好不叫座”
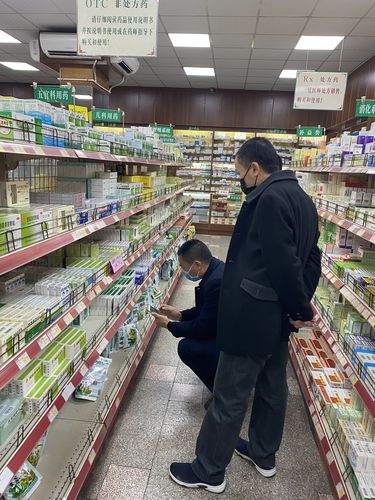
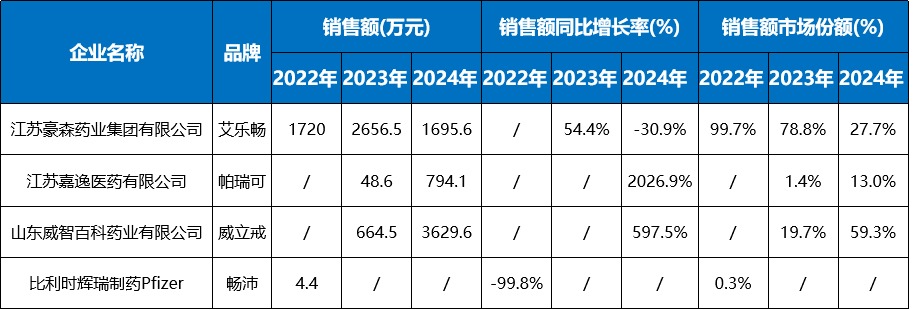
近期行业数据显示,多款临床指南推荐的一线药物,在药品零售市场的年度销售额竟不足亿元。与之形成鲜明对比的是,部分辅助用药、非特异性缓解类药物却能轻松突破数亿甚至数十亿零售规模。这一现象折射出药品零售领域“临床价值”与“市场表现”之间的显著错位。
以某款治疗高血压的一线长效钙拮抗剂为例,其在医院渠道年销售额超过十亿元,但零售端或仅千万元级别。类似的,部分吸入性糖皮质激素、口服降糖药的一线品种,在零售药店的动销数据同样低迷。
二、成因:为什么一线药物在零售端“卖不动”
1. 处方外流尚未真正打通
一线药物多为处方药,其使用高度依赖医生处方。尽管“处方外流”“医药分开”政策推行多年,但医院电子处方仍未普遍、顺畅地流转至零售药店。多数患者仍习惯在医院完成诊断、开方、取药全流程。零售药店即便有药,也缺乏持续、合规的处方来源。
2. 患者认知与购药习惯的错位
慢病患者对“一线药物”认知有限,往往认为“便宜药=效果差”,更倾向于购买广告曝光率高、单价较高的品种。加之零售药店店员受业绩考核驱动,更愿意推荐高毛利非一线品种,形成负向循环。
3. 零售渠道利润薄,推场意愿低
一线药物普遍过了专利期,集采后价格大幅下降,零售端加价空间极为有限。对于药店而言,销售一盒一线降压药的毛利可能不足5元,而类似适应症的保健品或中成药毛利可超过30元。逐利之下,药店自然将一线药物置于货架角落甚至不进货。
4. 支付端缺乏零售激励
医保个账改革后,零售药店接入门诊统筹尚在逐步推开。即便接入,对一线仿制药的报销比例和起付线往往并未形成足够吸引力。自费患者觉得“不如去医院开药报销”,进一步压制了零售销量。
三、隐忧:一线药物零售遇冷的三重后果
- 患者用药可及性受损:偏远地区、行动不便的慢病患者难以在社区药店获得指南推荐药物,被迫更换为不合适品种或中断治疗。
- 不合理用药加剧:零售端主推高价辅助用药,可能导致药物滥用、肝肾负担加重,整体治疗费用反而上升。
- 药店专业化形象空心化:当消费者发现“药店买不到医生开的药”,对零售药房的专业信任将进一步流失,长期看不利于行业转型。
四、转机:从“卖药”到“管药”的零售重构
零售端一线药物销售不足亿元,其实并非终局判断,而是模式切换的信号。若能在以下方向取得突破,零售渠道有望成为一线药物的重要增长极:
1. 电子处方共享与流转平台落地
推动区域处方流转平台与零售药店系统对接,实现“医院开方、药店取药、医保结算”闭环。当患者拿着手机上的电子处方就能在楼下药店取到与医院同品同规的一线药物时,销量必然回升。
2. 药店慢病管理的专业化升级
零售药店应从“卖药场所”转型为“慢病管理终端”。通过建立患者档案、定期随访、用药提醒、并发症筛查等服务,将一线药物作为管理方案的核心工具,而非单纯商品。
3. 与集采接续和医保统筹深度绑定
零售药店积极参与集采品种的接续采购,以“零差率”或低毛利策略吸引客流,再通过健康服务、器械耗材、特医食品等实现综合盈利。门诊统筹向药店全面放开将是一线药物零售放量的关键政策变量。
4. 药企渠道策略重新平衡
对于手握一线药物的企业,纯医院推广已遭遇天花板。应组建零售KA团队,设计适合药店的慢病套餐,培训店员掌握一线药物的临床价值与联合用药方案,从“客场”回归“主场”。
五、
“一线药物去年销售额不足亿元”不仅是数据上的尴尬,更是中国药品零售供给侧结构性问题的缩影。在集采常态化、处方外流加速、门诊统筹扩面的当下,零售药店正站在从“商品差价盈利”转向“专业服务盈利”的历史拐点。只有让临床价值驱动市场价值,让一线药物在零售端获得应有的位置,患者、药店、药企和医保才能实现真正的多方共赢。
如若转载,请注明出处:http://www.ywjkzj.com/product/44.html
更新时间:2026-10-28 18:06:39